


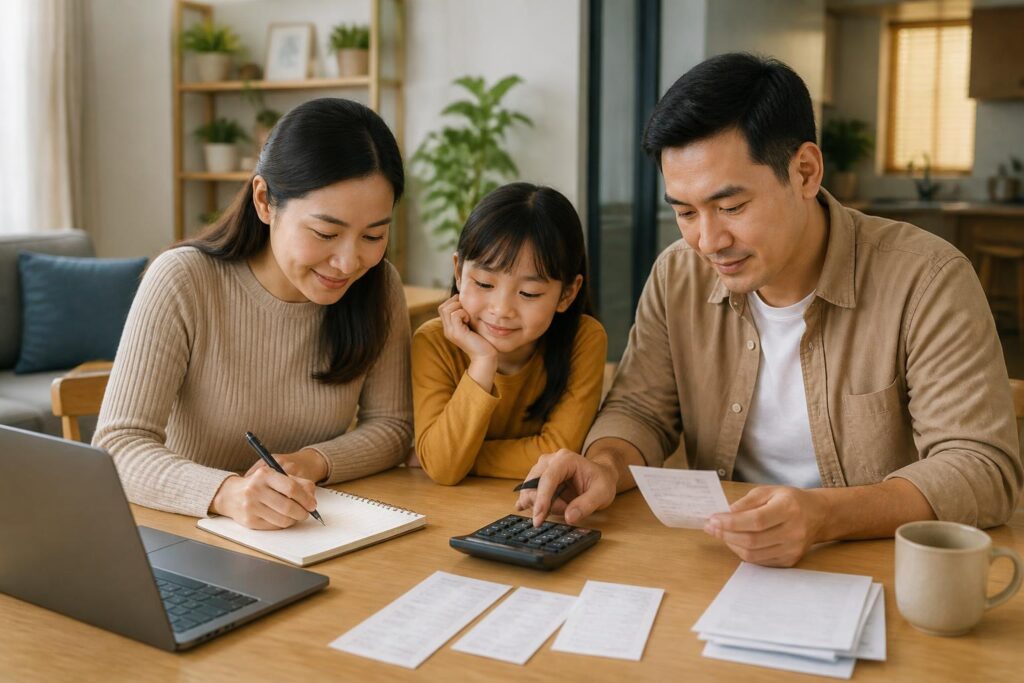
Ngân sách gia đình thường bị hiểu đơn giản là việc ghi chép các khoản thu chi trong tháng. Thực tế, một kế hoạch tài chính hữu ích phải làm được nhiều hơn thế: giúp gia đình biết tiền đang đi đâu, xác định điều gì cần ưu tiên và chuẩn bị tốt hơn cho những tình huống không nằm trong dự tính. Khi được xây dựng phù hợp với thu nhập và thói quen thực tế, ngân sách không còn là một bảng quy tắc cứng nhắc mà trở thành công cụ hỗ trợ các thành viên ra quyết định.
Nhiều kế hoạch thất bại không phải vì người lập thiếu kỷ luật, mà vì kế hoạch ban đầu quá xa rời đời sống. Một gia đình có thể đặt ra mức chi rất thấp cho ăn uống, đi lại hoặc chăm sóc con cái, sau đó liên tục vượt ngân sách và cảm thấy thất vọng. Cách tiếp cận thực tế hơn là bắt đầu từ dữ liệu của chính gia đình, phân biệt rõ nhu cầu thiết yếu với mong muốn, đồng thời để lại khoảng trống cho các khoản chi không đều.
Bắt đầu từ bức tranh tài chính hiện tại
Trước khi đặt mục tiêu tiết kiệm hay cắt giảm chi tiêu, cần xác định tương đối đầy đủ nguồn tiền vào và tiền ra. Thu nhập có thể bao gồm lương, tiền làm thêm, khoản kinh doanh, tiền cho thuê hoặc những nguồn không cố định khác. Không nên mặc định mọi khoản thu đều chắc chắn xuất hiện hằng tháng. Với nguồn thu biến động, có thể dựa trên mức thận trọng, chẳng hạn lấy mức thu nhập thường thấy ở những tháng thấp thay vì tính theo tháng cao nhất.
Ở chiều ngược lại, chi phí nên được ghi nhận theo vài nhóm dễ hiểu. Nhóm thứ nhất là chi phí thiết yếu như tiền nhà, điện nước, thực phẩm, đi lại, học tập, chăm sóc sức khỏe và các nghĩa vụ phải thanh toán. Nhóm thứ hai là chi phí cho lối sống, gồm ăn ngoài, mua sắm, giải trí, du lịch hoặc những dịch vụ đăng ký định kỳ. Nhóm thứ ba là các khoản dành cho tương lai, chẳng hạn tiết kiệm, trả nợ trước hạn hoặc chuẩn bị cho một mục tiêu cụ thể.
Việc phân nhóm giúp tránh nhầm lẫn giữa khoản bắt buộc và khoản có thể điều chỉnh. Tiền điện có thể thay đổi theo mức sử dụng, nhưng nghĩa vụ thanh toán vẫn tồn tại. Một gói dịch vụ giải trí có thể mang lại sự tiện lợi, song thường có khả năng tạm dừng hoặc thay thế. Phân loại không nhằm phán xét lựa chọn của gia đình mà để làm rõ mức độ linh hoạt của từng khoản.
Phân biệt chi phí cố định, biến đổi và không thường xuyên
Chi phí cố định là những khoản tương đối ổn định về thời điểm hoặc số tiền, ví dụ tiền thuê nhà, học phí theo kỳ hay một khoản trả góp. Chi phí biến đổi thay đổi theo nhu cầu sử dụng, như thực phẩm, nhiên liệu và mua sắm. Trong khi đó, chi phí không thường xuyên có thể chỉ xuất hiện vài lần trong năm, chẳng hạn sửa chữa thiết bị, hiếu hỉ, khám chữa bệnh, đóng phí theo kỳ hoặc mua sắm vật dụng lớn.
Nhóm cuối thường khiến ngân sách bị mất cân đối. Nếu chỉ lập kế hoạch theo các hóa đơn xuất hiện mỗi tháng, gia đình dễ tưởng rằng mình còn dư một khoản nhất định. Đến khi phát sinh chi phí sửa xe hoặc đóng một khoản phí theo năm, khoản dư đó nhanh chóng biến mất. Cách xử lý phù hợp là ước tính tổng chi phí không thường xuyên trong một năm, sau đó chia thành phần nhỏ hơn để đưa vào kế hoạch từng tháng. Con số này không cần tuyệt đối chính xác, nhưng việc chủ động dành riêng một phần tiền sẽ giảm áp lực khi khoản chi xuất hiện.
Đối với những khoản chưa thể dự đoán, nên tạo một mục riêng mang tên chi phí phát sinh thay vì bỏ qua. Mục này không phải giấy phép để chi tiêu tùy ý, mà là khoảng đệm cho các tình huống hợp lý nhưng khó định trước. Nếu cuối kỳ khoản này không được sử dụng, phần còn lại có thể chuyển sang tiết kiệm hoặc bổ sung cho mục tiêu đang theo đuổi.
Đặt thứ tự ưu tiên thay vì chỉ cắt giảm
Một ngân sách lành mạnh không nhất thiết yêu cầu loại bỏ mọi khoản chi tạo ra sự thoải mái. Cắt giảm thiếu cân nhắc có thể khiến kế hoạch trở nên nặng nề và khó duy trì. Điều quan trọng hơn là sắp xếp thứ tự ưu tiên. Những khoản liên quan đến chỗ ở, thực phẩm, sức khỏe, học tập, đi lại cần thiết và nghĩa vụ tài chính nên được xem xét trước. Sau đó mới phân bổ cho tiết kiệm, mục tiêu cá nhân và các khoản phục vụ sở thích.
Các thành viên trong gia đình có thể không đồng ý hoàn toàn về điều gì là cần thiết. Vì vậy, ngân sách nên được xây dựng qua trao đổi thay vì áp đặt từ một người. Một cuộc thảo luận hiệu quả cần tập trung vào mục tiêu chung, ví dụ giảm áp lực nợ, chuẩn bị cho một kế hoạch học tập hoặc tạo khoản dự phòng, thay vì chỉ yêu cầu một người phải tiêu ít đi. Khi hiểu lý do phía sau mỗi giới hạn, các thành viên thường dễ phối hợp hơn.
Với những khoản chi mang tính cá nhân, có thể thống nhất một mức riêng trong phạm vi phù hợp. Cách này giúp mỗi người vẫn có quyền chủ động nhất định và giảm cảm giác mọi quyết định mua sắm đều phải xin phép. Mức phân bổ cụ thể phụ thuộc vào thu nhập, số người trong gia đình và mục tiêu tài chính, không có một tỷ lệ duy nhất phù hợp cho mọi hoàn cảnh.
Thiết kế hệ thống theo dõi đơn giản
Không cần sử dụng công cụ phức tạp để bắt đầu quản lý ngân sách. Một bảng tính, sổ tay hoặc ứng dụng ghi chép đều có thể đáp ứng nếu thông tin được cập nhật đều đặn. Hệ thống nên trả lời được ba câu hỏi: tháng này gia đình có bao nhiêu tiền có thể sử dụng, đã chi bao nhiêu cho từng nhóm và còn bao nhiêu cho phần còn lại của kỳ.
Nên thống nhất cách ghi chép ngay từ đầu. Các khoản mua hàng nhỏ cũng cần được ghi nhận nếu chúng xuất hiện thường xuyên, bởi nhiều khoản nhỏ cộng lại có thể tạo thành một khoản đáng kể. Tuy nhiên, việc theo dõi không nên biến thành một công việc mất quá nhiều thời gian. Gia đình có thể chọn một thời điểm cố định trong tuần để cập nhật, đồng thời giữ lại hóa đơn hoặc thông báo thanh toán cho đến khi dữ liệu đã được nhập.
Cuối tháng, thay vì chỉ kiểm tra mình có vượt hạn mức hay không, hãy xem xét nguyên nhân. Có thể khoản ăn uống tăng do lịch làm việc thay đổi, chi phí đi lại tăng vì chuyển nơi làm việc, hoặc một số đăng ký định kỳ không còn được sử dụng. Phân tích nguyên nhân giúp điều chỉnh ngân sách cho sát thực tế hơn. Một khoản vượt dự toán một lần không có nghĩa toàn bộ kế hoạch thất bại; điều cần quan tâm là liệu gia đình có nhận diện được lý do và đưa ra cách xử lý hay không.
Dành chỗ cho dự phòng và mục tiêu dài hạn
Tiết kiệm nên được đưa vào ngân sách như một khoản có chủ đích, thay vì chờ đến cuối tháng xem còn lại bao nhiêu. Cách làm này giúp mục tiêu tương lai được xem như một phần của kế hoạch hiện tại. Mục tiêu có thể là khoản dự phòng, một chuyến đi, việc học, sửa chữa nhà cửa hoặc một kế hoạch lớn khác. Mỗi mục tiêu nên được đặt tên rõ ràng và tách biệt để gia đình biết số tiền đang được dành cho việc gì.
Khoản dự phòng có vai trò khác với tiền dành cho mua sắm hoặc giải trí. Nó giúp gia đình có thêm lựa chọn khi thu nhập giảm, công việc thay đổi hoặc xuất hiện chi phí cần ưu tiên. Quy mô và tốc độ hình thành khoản dự phòng phụ thuộc vào hoàn cảnh riêng, vì vậy không nên chạy theo một con số được truyền miệng mà bỏ qua các nghĩa vụ trước mắt. Có thể bắt đầu bằng khoản nhỏ nhưng đều đặn, sau đó điều chỉnh khi thu nhập hoặc chi phí thay đổi.
Nếu đang có nợ, ngân sách cần thể hiện rõ số tiền phải trả, thời điểm thanh toán và mức độ ưu tiên của từng khoản. Không nên dùng toàn bộ tiền tiết kiệm để trả nợ mà không giữ lại bất kỳ khoảng đệm nào, cũng không nên tiếp tục mở rộng chi tiêu tùy ý trong khi nghĩa vụ cũ chưa được kiểm soát. Một kế hoạch cân bằng cần xem xét cả khả năng thanh toán hiện tại, chi phí phát sinh và mục tiêu giảm nợ trong thời gian phù hợp.
Rà soát định kỳ và điều chỉnh theo hoàn cảnh
Ngân sách không phải văn bản cố định. Thu nhập có thể thay đổi, gia đình có thêm thành viên, con cái bước vào giai đoạn học tập mới hoặc chi phí đi lại tăng do chuyển nơi ở. Vì vậy, nên rà soát kế hoạch theo định kỳ và sau những thay đổi lớn. Việc rà soát không nhằm tìm người có lỗi mà để kiểm tra xem các giả định ban đầu còn đúng hay không.
Một ngân sách dễ duy trì thường có ít nhóm chi tiêu, mục tiêu rõ ràng và cách theo dõi vừa sức. Nếu kế hoạch đòi hỏi ghi lại quá nhiều chi tiết nhưng không tạo ra quyết định hữu ích, có thể giản lược. Nếu một khoản liên tục vượt dự toán, cần xem xét tăng mức dự toán, thay đổi thói quen hoặc tìm phương án thay thế. Kỷ luật tài chính không đồng nghĩa với việc giữ nguyên mọi con số bất chấp thực tế.
Cũng nên tránh biến ngân sách thành công cụ gây căng thẳng giữa các thành viên. Tiền bạc liên quan đến nhu cầu, cảm xúc và những ưu tiên khác nhau. Một cuộc trao đổi bình tĩnh, minh bạch về khả năng tài chính sẽ hữu ích hơn việc chỉ trích các khoản chi đã xảy ra. Khi cả gia đình cùng nhìn vào dữ liệu và mục tiêu chung, ngân sách có cơ hội trở thành nền tảng cho sự phối hợp thay vì nguồn gốc của tranh cãi.
Kết luận
Xây dựng ngân sách gia đình là quá trình biến những lựa chọn tài chính hằng ngày thành một kế hoạch có thể nhìn thấy và điều chỉnh. Hãy bắt đầu bằng việc ghi nhận đầy đủ thu nhập, phân loại chi phí, tính đến các khoản không thường xuyên và xác định ưu tiên chung. Sau đó, lựa chọn một phương thức theo dõi đơn giản, dành chỗ cho dự phòng và rà soát kế hoạch theo hoàn cảnh thực tế.
Không có ngân sách hoàn hảo ngay từ lần đầu. Một kế hoạch tốt là kế hoạch đủ rõ để hỗ trợ quyết định, đủ linh hoạt để thích ứng và đủ thực tế để có thể duy trì qua nhiều tháng. Khi gia đình hiểu rõ dòng tiền và cùng thống nhất mục tiêu, việc quản lý thu chi sẽ bớt bị động, đồng thời tạo nền tảng vững hơn cho những lựa chọn trong tương lai.
